
Waar zit de echte waarde? Robbert Peek over intellectueel eigendom op en buiten de balans
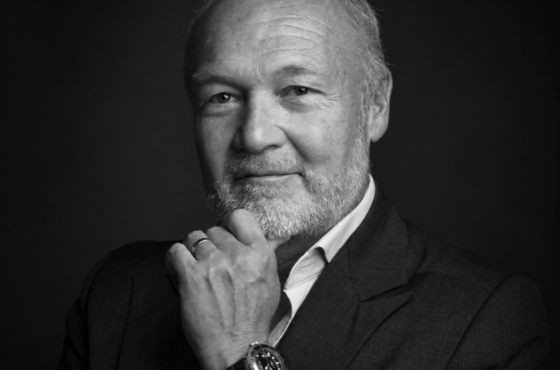
Merken, software, technologie, data en knowhow vertegenwoordigen bij steeds meer ondernemingen een belangrijk deel van de economische waarde. Toch zijn deze activa vaak niet of slechts gedeeltelijk zichtbaar op de balans. Dat vraagt van financials dat ze verder kijken dan de traditionele cijfers.
✔ Waarom de echte ondernemingswaarde vaak niet op de balans staat
✔ Drie vragen die intellectueel eigendom en de waarde ervan boven tafel krijgen
✔ Wat het merk Vincent van Gogh Peek leerde over echte merkwaarde
“Boekwaarde is niet hetzelfde als economische waarde.”
Robbert Peek, oprichter Peek Patents en insolventie-expert
De blinde vlek buiten de balans
De economische waarde van intellectueel eigendom (IE) wordt nog regelmatig onderschat, ziet Peek. “IE is een steeds belangrijker asset in de digitale economie. Bij veel van de meest waardevolle technologiebedrijven, zoals de Big Tech/Big Five, wordt een belangrijk deel van het onderscheidend vermogen en de ondernemingswaarde bepaald door intellectueel eigendom en andere immateriële activa. Maar zij niet alleen. Ook in het mkb speelt dit steeds sterker, bijvoorbeeld in retail, waar een groeiend deel van de verkopen online plaatsvindt, en bij startups die nieuwe technologie ontwikkelen in energie en defensie.”
Steeds meer bedrijven ontwikkelen bovendien zelf intellectueel eigendom met behulp van AI. “Het gaat dan bijvoorbeeld om gedigitaliseerde bedrijfsprocessen die voor een betere workflow zorgen. Daarin kan waardevolle knowhow of bedrijfsgeheime informatie besloten liggen.”
Hoe de investering op de balans zichtbaar wordt
Een onderneming kan jarenlang miljoenen investeren in softwareontwikkeling, technologie, productontwikkeling of merkbekendheid, terwijl een belangrijk deel van die uitgaven rechtstreeks in de kosten is verwerkt. “Op de balans kan de waarde daardoor nihil of relatief beperkt zijn, terwijl diezelfde software, technologie of merknaam economisch juist een belangrijk deel van de onderneming vertegenwoordigt. Wanneer ontwikkelingskosten volgens de verslaggevingsregels mogen worden geactiveerd, wordt een deel van die investering ook op de balans zichtbaar in plaats van direct volledig door de winst-en-verliesrekening te lopen.”
Daar ontstaat volgens Peek soms een soort blinde vlek: wat niet op de balans staat, is niet zichtbaar. In de praktijk ziet hij ondernemingen die precies weten welke machines en voertuigen ze bezitten, maar veel minder goed kunnen aangeven welke merken zijn geregistreerd, wie juridisch eigenaar is van software, welke octrooien er zijn, waar de broncode ligt of welke knowhow essentieel is om een product te kunnen maken.
“Dat kan grote gevolgen hebben. Bij een overname kan waarde worden gemist. Bij een financiering wordt mogelijk geen gebruikgemaakt van aanwezige zekerheden. Bij een faillissement kan waarde snel verdampen wanneer niet tijdig wordt vastgesteld welke intellectuele eigendomsrechten aanwezig zijn, waar deze zijn ondergebracht en hoe ze kunnen worden overgedragen.”
Economische waarde begint bij juridisch eigendom
Daar komt nog een ander risico bij: soms blijkt het intellectueel eigendom waarop een onderneming denkt te drijven juridisch helemaal niet goed bij de onderneming te liggen. Peek noemt software die door een externe ontwikkelaar is gebouwd zonder goede overdracht van de rechten. “Dan kan iets dat economisch van grote waarde lijkt juridisch veel minder sterk zijn. Dit is in een due-diligenceonderzoek altijd een belangrijk aandachtspunt.”
Zijn uitgangspunt is dan ook helder: “Boekwaarde is niet hetzelfde als economische waarde. Maar economische waarde begint wel bij de vraag of je daadwerkelijk beschikt over het recht dat je denkt te bezitten en hoe dit is vastgelegd.”
Leer intellectueel eigendom herkennen, controleren en waarderen vanuit juridisch, financieel en commercieel perspectief. Van registratie en balansverwerking tot overnames, financiering, licenties en herstructureringen. Met praktijkcases, IE-registers en waarderingsmethoden.
Waarde voor wie, in welke situatie en met welk doel?
Wat een merk, octrooi of technologie waard is, laat zich niet in één formule vangen. “Er bestaat eigenlijk geen standaardantwoord op de vraag wat intellectueel eigendom waard is. Gaat het om een startup met een nieuwe uitvinding die nog geen omzet genereert? Of een modemerk dat de omzet zag teruglopen en uiteindelijk failliet gaat?”
Er zijn volgens Peek verschillende manieren om deze te waarderen. De eerste stap is daarom niet het kiezen van een waarderingsmethode. “Je moet eerst bepalen voor wie, in welke situatie en met welk doel je waardeert. Een merk kan voor de huidige eigenaar een bepaalde waarde vertegenwoordigen, maar voor een strategische koper veel meer waard zijn, omdat die koper het merk direct kan uitrollen via zijn eigen distributienetwerk. Hetzelfde geldt voor technologie. Een technologie die zelfstandig nog onvoldoende omzet genereert, kan voor een concurrent juist heel interessant zijn omdat deze jaren aan ontwikkeling kan overslaan.”
Bij waarderingen kijkt hij doorgaans vanuit drie klassieke benaderingen: de Cost Approach, Market Approach en Income Approach. “Maar de methode is nooit het vertrekpunt. Eerst moet je begrijpen wat je precies waardeert en hoe het intellectueel eigendom geld kan verdienen of economische voordelen kan opleveren.
Deze factoren wordt te gemakkelijk over het hoofd gezien
Factoren die gemakkelijk over het hoofd worden gezien zijn onder meer de resterende juridische beschermingsduur, de landen waarin bescherming bestaat, afhankelijkheid van specifieke medewerkers of uitvinders, de mogelijkheid om het intellectueel eigendom zelfstandig over te dragen, de tijd en kosten die een koper bespaart doordat hij niet zelf opnieuw hoeft te ontwikkelen, de waarde voor een concurrent en de vraag hoe snel waarde verloren gaat wanneer de onderneming stilvalt.
Dat laatste is vooral bij faillissementen belangrijk. “De technologie kan vandaag de dag nog onderdeel zijn van een werkende onderneming, terwijl enkele maanden later belangrijke ontwikkelaars zijn vertrokken, klanten zijn verdwenen en technische kennis verloren is gegaan. Hetzelfde intellectueel eigendom kan daardoor in korte tijd veel minder waard worden.”
“Boekwaarde, economische waarde en strategische waarde zijn drie verschillende dingen.”
Waarom een koper anders naar software kijkt
Zelfontwikkelde software is voor Peek een terugkerend voorbeeld. Op de balans kan die voor een zeer beperkt bedrag staan of zelfs helemaal niet zijn geactiveerd. “Een koper kijkt daar anders naar. Die vraagt zich af hoeveel tijd, geld en ontwikkelrisico hij bespaart doordat er al een werkend platform, broncode, koppelingen, databases en technische documentatie aanwezig zijn en natuurlijk de omzet die het genereert.”
De economische waarde kan daardoor aanzienlijk hoger zijn dan de historische ontwikkelingskosten of boekwaarde. Vooral in M&A-processen is het volgens hem de kunst om ook de waarde van de intellectuele eigendomsrechten in de koopprijs terug te laten komen. “Een waardering die hoofdzakelijk op EBITDA en markt-multiples is gebaseerd, maakt de afzonderlijke economische of strategische waarde van intellectueel eigendom niet altijd zichtbaar.”
Daarom maakt hij scherp onderscheid tussen verschillende waardebegrippen: boekwaarde, economische waarde en strategische waarde zijn niet hetzelfde.
Drie vragen waarmee iedere financial kan beginnen
Om intellectueel eigendom te herkennen hoef je geen octrooigemachtigde of merkenrechtadvocaat te zijn. Peek begint met een eenvoudige vraag: waarmee verdient deze onderneming eigenlijk haar geld en wat onderscheidt haar van de concurrentie?
Daarna volgen concrete vragen. Welke merken gebruikt de onderneming en zijn die geregistreerd? Wie heeft de software ontwikkeld? Is de broncode eigendom van de onderneming? Zijn er octrooien of octrooiaanvragen? Welke technische kennis is essentieel voor het product? Zijn er licentieovereenkomsten? Zit cruciale knowhow alleen in het hoofd van één medewerker? Welke domeinnamen, databanken en handelsnamen zijn belangrijk?
Vervolgens adviseert hij de volgende drie stappen:
1. Wat is er?
“Maak een inventarisatie van de immateriële activa.”
2. Van wie is het?
“Controleer of de intellectuele eigendomsrechten daadwerkelijk eigendom zijn van de onderneming en of registraties, arbeidsovereenkomsten en overeenkomsten met externe ontwikkelaars dat ondersteunen.”
3. Waar zit de economische waarde?
“Bepaal welk intellectueel eigendom daadwerkelijk bijdraagt aan omzet, marge, concurrentievoordeel, schaalbaarheid of toekomstige groei.”
“Financials kunnen bovendien zelf openbare registers raadplegen om bijvoorbeeld te controleren welke merken en octrooien op naam van een onderneming staan. Dat betekent niet dat zij zelf de juridische beoordeling moeten uitvoeren, maar het helpt wel enorm bij het stellen van de juiste vragen.”
Ook richting een financier, meestal de bank, kan intellectueel eigendom als zekerheid dienen. “In uitwinscenario’s blijkt dikwijls dat een bedrijf zonder haar intellectuele eigendomsrechten veel aan waarde verliest. Als een externe ontwikkelaar de broncode bezit of de DGA het merk in privé heeft beschermd, dan valt het belangrijkste asset buiten de boedel. De kern van het bedrijf of de voorraad, waar op elk artikel het merk staat afgebeeld, verliest dan haar waarde.”
Voor Peek zit daar uiteindelijk de kern. De financial hoeft niet alles zelf te kunnen. “Je moet vooral leren zien wanneer er iets is dat nader onderzocht moet worden.”
Praktijkcase | Van Gogh: een bekende naam is nog geen waardevol merk
Een casus die Peeks kijk op intellectueel eigendom blijvend heeft gevormd, is het merk Vincent van Gogh. Hij was er lange tijd eigenaar van, exploiteerde het commercieel en verkocht uiteindelijk al zijn rechten aan het Van Gogh Museum.
“Wat ik daarvan vooral heb geleerd, is dat een merk op zichzelf nog geen waarde creëert. Je kunt een prachtige merknaam hebben, maar de economische waarde ontstaat pas wanneer je die naam kunt verbinden aan producten, markten, distributie, licenties en consumenten die bereid zijn daarvoor te betalen.”
Hij begon met een Benelux-registratie en breidde die vervolgens uit naar Europa. “Waar de eerste stap eenvoudig was, kregen we bij de uitbreiding te maken met oppositie van partijen die zelfs vonden dat de naam Vincent het onderscheidend vermogen gaf, terwijl het bij Van Gogh juist om de achternaam gaat. Maar dat moet je juridisch onderbouwen en dit soort procedures kan aardig in de kosten lopen en de verdere inschrijving staat stil. Overigens was het Van Gogh Museum geen van deze partijen, want die waren daar destijds nog niet mee bezig.”
Dat maakte zichtbaar hoeveel tijd en geld internationale registratie en juridische procedures kunnen kosten. Tegelijkertijd biedt intellectueel eigendom een schaalbaarheid die veel fysieke activa niet hebben. Dat bleek ook bij Van Gogh, die met name in China, Japan en de Verenigde Staten erg populair was.
“Want al hangt er maar één Van Gogh-schilderij in een museum dan trekt dat veel aandacht en zijn er kansen voor commercie. We baseerden onze marktstrategie daarom op de musea met Van Goghs in de collectie en op wereldwijde tentoonstellingen.”
Die internationale kansen brachten tegelijkertijd nieuwe vragen rond bescherming met zich mee. “Internationale registraties zijn langdurige en kostbare processen die je vrij snel moet opstarten, want dan geldt het prioriteitsrecht. Daarnaast zagen we mogelijkheden om nieuwe producten te ontwikkelen die in andere beschermingsklassen vielen en dan begin je bijna weer opnieuw. Een vooruitziende blik kan dan veel tijd en geld schelen.”
Een onverwachte licentie: de Vincent van Gogh-tulp
Soms kwam de commerciële waarde uit onverwachte hoek. In het Van Gogh-jaar had een bloemenkweker een hybride tulp ontwikkeld die de naam Vincent van Gogh moest krijgen. De kweker vroeg toestemming aan het Van Gogh Museum, dat hem doorverwees naar Peek omdat hij het merkrecht bezat. “En zo sloten we een eeuwigdurende licentieovereenkomst vanuit een hoek die we zelf niet verwacht hadden.”
Deze ervaringen leerden hem dat bekendheid niet automatisch economische waarde betekent. “Uiteindelijk wordt die bepaald door wat je met de rechten kunt verdienen, hoe sterk de juridische positie is en welke partij ze kan benutten.” Diezelfde les komt hij bij technologie, software en octrooien steeds opnieuw tegen. “Ik ken tal van bedrijven die hun technologie heel slim vermarkten. Ze worden daar niet alleen financieel wijzer van maar ook strategisch, want de ontwikkeling van IE staat nooit stil.”
“Kijk niet alleen naar wat een onderneming op de balans heeft staan, maar vooral naar wat haar onderscheidend vermogen vormt en waarom klanten bereid zijn voor haar producten of diensten te betalen. Juist daar zit vaak het intellectueel eigendom en een belangrijk deel van de ondernemingswaarde”
Waar de echte ondernemingswaarde zit
Peek durft zelfs te stellen dat voor bijna alle IE-rechten geldt dat ze een hogere economische waarde kunnen hebben dan op de balans staat. “Het onderscheidend vermogen herkennen is de eerste stap; de waarde zichtbaar maken volgt daarna. Net als bij andere vaste activa wordt de waarde bepaald door een waardering. Dat geldt ook voor IE-rechten. Een bank financiert niet op een balanspost, maar op een waarderingsrapport.”
Daarmee komt hij bij zijn belangrijkste boodschap aan financials. Kijk niet alleen naar wat een onderneming op de balans heeft staan, maar vooral naar wat haar onderscheidend vermogen vormt en waarom klanten bereid zijn voor haar producten of diensten te betalen. Juist daar zit vaak het intellectueel eigendom en een belangrijk deel van de ondernemingswaarde. Wat onderscheidt haar van de concurrentie?
“Juist daar vind je vaak het intellectueel eigendom en soms ook een groot deel van de echte ondernemingswaarde.”
Robbert Peek is oprichter van Peek Patents, onderdeel van Peek von Schükkmann B.V.. Hij is gespecialiseerd in de beoordeling en waardering van merken, octrooien, software, technologie en andere intellectuele eigendomsrechten. Hij doet dat voor banken, curatoren en ondernemers.
Zijn werk ligt op het snijvlak van intellectueel eigendom, bedrijfswaardering, corporate finance, financiering en insolventie. Daardoor kijkt hij niet alleen naar de juridische bescherming van IE, maar vooral ook naar de economische waarde, overdraagbaarheid en commerciële exploitatiemogelijkheden.Naast zijn advies- en waarderingspraktijk heeft hij als ondernemer meerdere merken commercieel ontwikkeld en vermarkt. Zo was hij jarenlang eigenaar van het merk Vincent van Gogh, dat hij internationaal exploiteerde en uiteindelijk verkocht aan het Van Gogh Museum.
Lees meer over zijn expertise en programma.
Dit artikel verscheen eerder bij Sijthoff Accountants Academy, onderdeel van Sijthoff.



Markt Update


Personalia


Whitepapers


Vragen over adverteren?
Kan ik je van dienst zijn met een toelichting of advies? Bel of mail gerust. Ik neem graag de tijd voor je.
Daan Commandeur
Partner Manager