

Geen kerstpakket, maar een auto voor Oekraïne: zo regel je doneren vanuit je bedrijf fiscaal goed
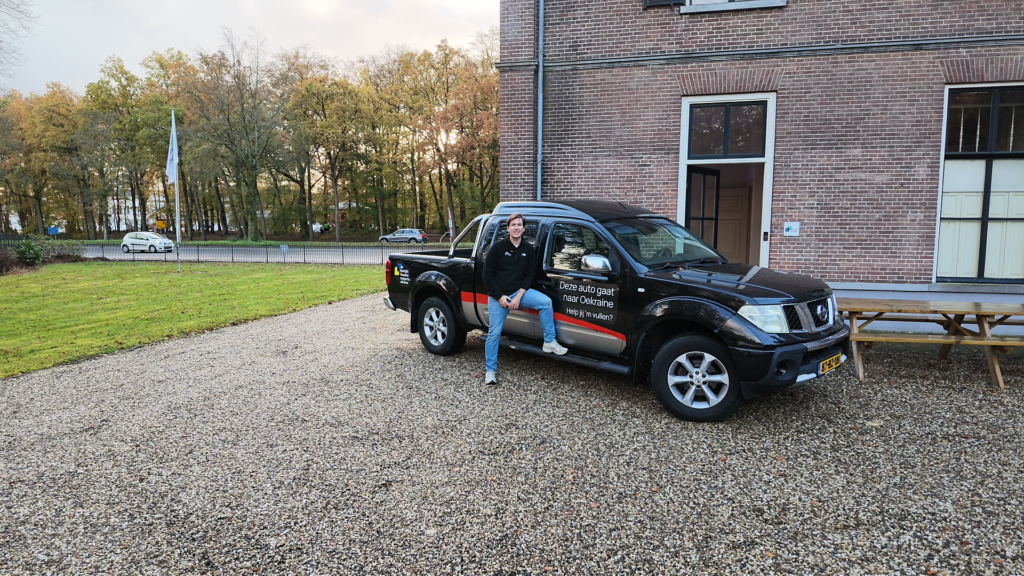
Van kerstbudget naar laadbak
De Bedrijfsfiscalist koopt een pickup en draagt die over aan stichting Protect Ukraine, die sinds 2022 voertuigen en hulpgoederen naar Oekraïne brengt. De auto is er inmiddels: een Nissan-pickup met een laadbak waar flink wat in past. Een lege auto heeft alleen weinig zin. Daarom vragen we relaties, sportclubs en iedereen die mee wil doen om hem te helpen vullen. Elke donatie gaat naar materiaal dat meegaat, van traumapakketten tot kachels.
Tot zover het verhaal. Nu de fiscale kant.
Een kerstpakket is fiscaal minder eenvoudig dan het lijkt
Een kerstpakket voor relaties voelt als een gewone kostenpost, maar is dat fiscaal maar ten dele. Een pakket vol eten en drinken valt onder de gemengde kosten. In de vennootschapsbelasting is daarvan een deel niet aftrekbaar; kies je voor de procentuele regeling, dan trek je 73,5 procent af. De btw op het geschenk is alleen aftrekbaar zolang je per ontvanger onder € 227 (exclusief btw) per jaar blijft, of als de ontvanger die btw zelf had kunnen aftrekken. En het geschenk is bij de ontvanger in beginsel belast, tenzij jij de eindheffing voor je rekening neemt: 45 procent tot € 136, 75 procent daarboven. Voor eigen medewerkers loopt het pakket via de vrije ruimte van de werkkostenregeling.
Geen van die regels is ingewikkeld, maar samen maken ze duidelijk dat ook het kerstpakket een fiscale keuze is.
Een gift volgt andere regels
Geef je het budget aan een goed doel, dan kom je in een andere regeling terecht: de giftenaftrek. Die zou in de vennootschapsbelasting per 2025 verdwijnen, maar de Tweede Kamer heeft hem behouden. De hoofdlijnen:
- De ontvanger moet een ANBI zijn, of een steunstichting SBBI. Dat controleer je in het ANBI-register van de Belastingdienst.
- De aftrek is per jaar maximaal 50 procent van de winst, met een plafond van € 100.000.
- Je moet de gift schriftelijk kunnen aantonen. Een gift in contanten is niet aftrekbaar.
Is een gift niet zakelijk en komt hij boven de aftrekgrens uit, dan geldt het meerdere sinds 2025 als uitdeling aan de aandeelhouder. Dat speelt vooral bij een directeur-grootaandeelhouder die via de bv geeft aan een doel dat hem persoonlijk raakt.
Geld, goederen of sponsoring
Hoe je geeft, bepaalt wat je moet vastleggen.
Geld overmaken aan een ANBI is het eenvoudigst. Een bankafschrift en een bevestiging van de stichting volstaan doorgaans, en btw speelt niet.
Zelf iets kopen en weggeven, zoals wij met de auto doen, is een gift in natura. Dan moet je de waarde kunnen onderbouwen. Geef je in een kalenderjaar voor meer dan € 10.000 in natura, dan heb je een factuur of een taxatierapport nodig. Ook de btw vraagt aandacht: de voorbelasting op goederen die je weggeeft, is boven € 227 per begunstigde meestal niet aftrekbaar.
Sponsoring is iets anders. Staat er een zakelijke tegenprestatie tegenover, zoals zichtbaarheid van je naam, dan zijn het gewone bedrijfskosten: aftrekbaar voor zover zakelijk, en zonder plafond. Daar hoort een overeenkomst bij. Rekent de gesponsorde partij btw, dan kun je die als sponsor meestal gewoon terugvragen.
In de praktijk lopen die stromen door elkaar, ook bij ons. De auto is een gift. Kosten die je maakt om je eigen naam zichtbaar te maken, zoals een advertentie, beoordeel je apart. En de donaties van anderen lopen rechtstreeks via de stichting: ze gaan nooit door onze boeken en iedere gever houdt zijn eigen recht op giftenaftrek.
Vier dingen om vooraf te regelen
- Controleer de ANBI-status voordat je iets toezegt. Zonder ANBI geen giftenaftrek.
- Bepaal per uitgave wat het is: gift, sponsoring of reclame. Leg de zakelijke overweging vast in een kort besluit.
- Verzamel het bewijs terwijl het gebeurt: de bevestiging van de stichting, de aankoopfactuur en bij goederen een overdrachtsverklaring.
- Laat donaties van derden rechtstreeks naar het goede doel gaan. Geld dat eerst op je eigen rekening binnenkomt, maakt de administratie en de aftrek voor de gever onnodig ingewikkeld.
Help je mee hem te vullen?
Fiscaal is een donatie dus goed te regelen, zolang je vooraf weet in welke regeling je zit. De rest is doen. Onze pickup vertrekt in december, en hoe voller de laadbak, hoe beter. Op debedrijfsfiscalist.nl/oekraine-inzamelactie staat wat een bijdrage oplevert en hoe je doneert. In december laat ik zien hoe de rit verloopt.
Berend Dommering is mede-oprichter van De Bedrijfsfiscalist, fiscaal adviseur op abonnementsbasis voor CFO’s en financieel directeuren van middelgrote bedrijven. Wil je weten hoe een donatie of sponsoring in jouw organisatie fiscaal uitpakt? Neem contact op via debedrijfsfiscalist.nl.
Maak Financieel Management uw Google-favoriet



Meer van De bedrijfsfiscalist


Markt Update


Personalia


Whitepapers


Vragen over adverteren?
Kan ik je van dienst zijn met een toelichting of advies? Bel of mail gerust. Ik neem graag de tijd voor je.
Daan Commandeur
Partner Manager